Prorogation du dégrèvement de taxe foncière en faveur des associations foncières pastorales
Le dégrèvement temporaire de taxe foncière sur les propriétés non bâties prévu en faveur des parcelles comprises dans le périmètre d’une association foncière pastorale serait prorogé jusqu’en 2029.
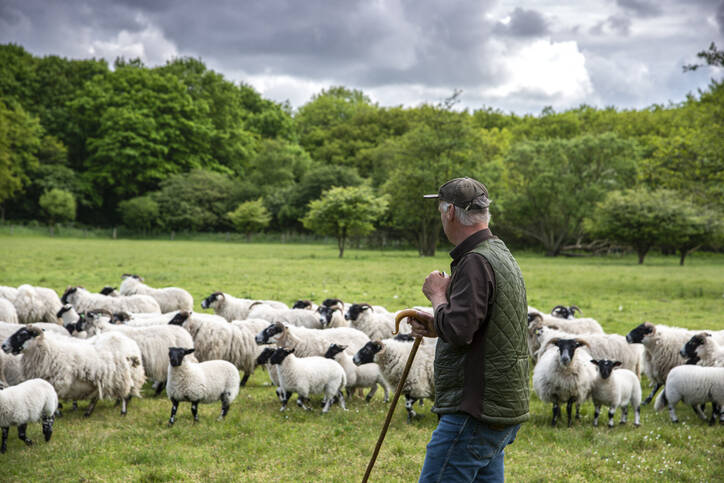
Les parcelles classées en prés et prairies naturels, herbages et pâturages, landes, pâtis, bruyères, marais, terres vaines et vagues peuvent bénéficier d'un dégrèvement total de la taxe foncière sur les propriétés non bâties jusqu'en 2026, lorsqu'elles sont comprises dans le périmètre d'une association foncière pastorale à laquelle adhère leur propriétaire (CGI art. 1398 A).
Ce dégrèvement est subordonné à la condition que les recettes de l'association provenant d'activités autres qu'agricoles ou forestières n'excèdent ni 50 % du chiffre d'affaires tiré de l'activité agricole et forestière ni 100 000 €. Ces montants s'apprécient remboursements de frais inclus et taxes comprises. Les associations pastorales doivent souscrire, pour le compte des propriétaires concernés, avant le 31 janvier de chaque année, une déclaration, accompagnée des justifications nécessaires, indiquant par commune et par propriétaire la liste des parcelles concernées au 1er janvier.
Le dégrèvement temporaire de taxe foncière sur les propriétés non bâties prévu en faveur des parcelles comprises dans le périmètre d’une association foncière pastorale serait prorogé de 3 ans, soit jusqu’en 2029.
À noter. Cette reconduction a pour objectif de contribuer au maintien du pastoralisme et de la vie économique rurale, ainsi qu’à la protection de l’environnement.
Article 13, II-C du projet de loi de finances pour 2027
© Lefebvre Dalloz